Um manual prático para empresários e contadores navegarem as mudanças da Reforma Tributária.
Introdução: Por que setembro de 2026 é histórico?
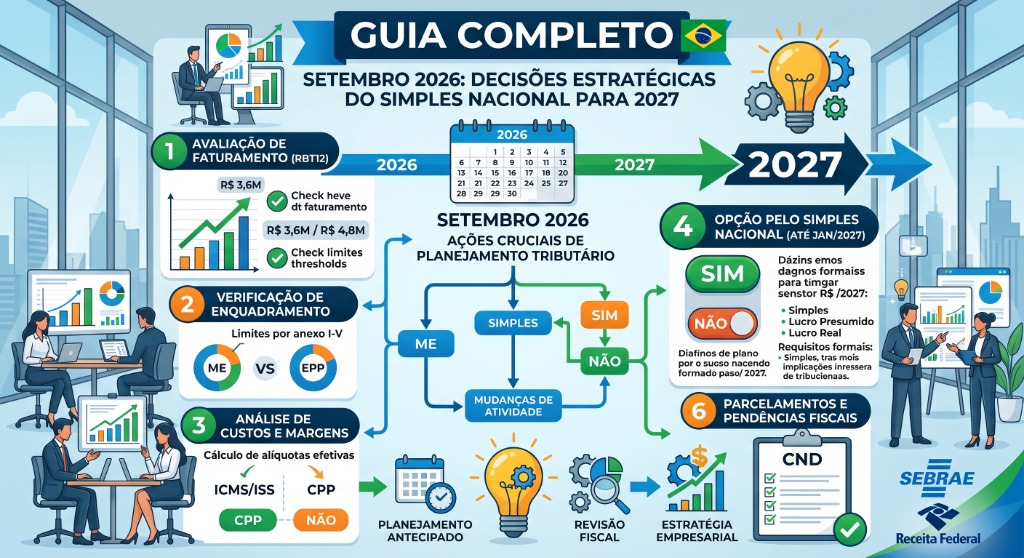
Setembro de 2026 marca uma mudança estrutural no calendário tributário brasileiro. Pela primeira vez em duas décadas, o prazo para opção pelo Simples Nacional foi antecipado de janeiro para setembro do ano anterior, e surge uma decisão estratégica inédita: escolher como recolher os novos tributos da Reforma Tributária (IBS e CBS) no primeiro semestre de 2027.
O prazo final para ambas as decisões é 30 de setembro de 2026. Empresas que perderem esta janela não poderão ingressar no regime em 2027, e a permanência no modelo padrão pode significar perda de competitividade comercial no mercado B2B.
Este guia oferece informações completas, passo a passo e cenários práticos para apoiar a tomada de decisão de empresários e profissionais contábeis.
Capítulo 1: Entendendo as Duas Decisões de Setembro
Em setembro de 2026, as empresas brasileiras de micro e pequeno porte enfrentam duas decisões autônomas e fundamentais:
Decisão A: Opção pelo Simples Nacional para 2027
Esta decisão aplica-se a empresas que ainda não são optantes pelo regime e desejam aderir a partir de 1º de janeiro de 2027, bem como empresas que foram excluídas e querem retornar.
Quem DEVE fazer esta opção:
- Empresas em atividade que nunca aderiram ao Simples Nacional;
- Empresas excluídas do regime, mesmo que a exclusão tenha efeito apenas em 2027;
- Empresas com registro de exclusão futura no sistema.
Quem NÃO precisa fazer esta opção:
- Empresas já optantes e regulares no Simples Nacional (a permanência é automática);
- Microempreendedores Individuais (MEI) — para estes, o prazo continua em janeiro.
Decisão B: Escolha do Modelo de Recolhimento de IBS/CBS
Esta é a grande inovação para 2027. Todas as empresas optantes pelo Simples Nacional (ou que optarem agora) devem escolher entre dois modelos de apuração para os novos tributos no primeiro semestre de 2027.
Capítulo 2: Modelos de Recolhimento — Análise Detalhada
A escolha entre o modelo puro e o híbrido não é apenas uma questão de arrecadação, mas de estratégia mercadológica e posicionamento comercial frente aos seus clientes.
Tabela Comparativa: Simples "Puro" vs. "Híbrido"
| Dimensão | Simples "Puro" (Padrão) | Simples "Híbrido" (Regime Regular) |
|---|---|---|
| Recolhimento | IBS e CBS dentro da guia única (DAS) | IBS e CBS recolhidos separadamente, "por fora" do DAS |
| Obrigações Acessórias | Mantém declarações do Simples (PGDAS-D, DEFIS) | Adiciona obrigações do regime regular (livros fiscais, apuração específica) |
| Geração de Créditos | Crédito repassado ao cliente calculado sobre alíquotas do Simples (menor) | Crédito integral de IBS/CBS repassado ao cliente (maior competitividade B2B) |
| Complexidade Administrativa | Baixa — mantém sistemática atual | Média/Alta — exige dupla apuração (Simples + Regime Regular) |
| Indicado Para | Empresas B2C, serviços finais, baixo volume de vendas para outras PJs | Empresas B2B, indústrias, distribuidoras, clientes que tomam crédito |
| Impacto no Preço | Tributos "embutidos" no preço final | Tributos destacados, permitindo negociação separada |
Cenários Práticos de Decisão
Empresa de Serviços B2C (ex: salão de beleza, consultório, pet shop)
Recomendação: Manter Simples "Puro".
Justificativa: Clientes finais (consumidores pessoas físicas) não tomam crédito de IBS/CBS. Portanto, a complexidade adicional e o custo contábil do regime híbrido não trazem qualquer retorno comercial.
Indústria de Pequeno Porte (B2B)
Recomendação: Avaliar fortemente o Simples "Híbrido".
Justificativa: Clientes empresariais poderão tomar crédito integral dos tributos, tornando o seu produto muito mais competitivo frente a concorrentes enquadrados no Lucro Real ou Lucro Presumido.
Distribuidora de Materiais de Construção / Peças
Recomendação: Simples "Híbrido".
Justificativa: Construtoras, oficinas e lojistas (clientes diretos) dependem ativamente de créditos tributários para reduzir seus custos. Sem crédito integral, a distribuidora corre sério risco de perder vendas para grandes atacadistas.
Empresa de Desenvolvimento de Software
Recomendação: Depende do perfil dos clientes.
Análise: Se a maior parte do faturamento for oriunda de empresas do Lucro Real, o regime híbrido pode ser altamente vantajoso. Caso venda para consumidor final ou MEI, o modelo puro preserva a simplicidade operacional.
Capítulo 3: Passo a Passo Operacional
3.1 Verificação Prévia de Elegibilidade
Antes de formalizar qualquer opção nos portais oficiais, execute rigorosamente este checklist prévio:
Para ingresso no Simples Nacional:
- Faturamento acumulado nos últimos 12 meses ≤ R$ 4,8 milhões;
- Ausência de débitos tributários impeditivos com a União, Estados e Municípios;
- Atividade econômica permitida (consultar lista de vedações da Lei Complementar nº 123/2006);
- Não possuir sócio domiciliado no exterior ou em outra empresa que extrapole o limite global de faturamento;
- Regularidade formal no FGTS e INSS.
Para opção pelo regime híbrido (IBS/CBS regular):
- Já ser optante pelo Simples Nacional (ou formalizar a opção no mesmo ato);
- Estrutura contábil e de software capaz de suportar dupla apuração;
- Sistema de emissão de notas fiscais (ERP) devidamente configurado e homologado para destacar IBS/CBS de forma segregada.
3.2 Como Fazer a Opção pelo Simples Nacional (1ª Decisão)
Prazo improrrogável: 01 a 30 de setembro de 2026.
Passo a passo:
- Acesso: Entre no Portal do Simples Nacional com certificado digital ou conta gov.br (níveis prata ou ouro).
- Navegação: No menu principal, localize "Opção pelo Simples Nacional" ou acesse via "Serviços em Destaque".
- Representação: Se acessar como pessoa física (representante legal ou procurador), clique no canto superior direito e selecione o CNPJ da empresa para representar.
- Solicitação: Clique em "Solicitar Opção" e confirme os dados cadastrais da empresa.
- Resultado: O sistema exibirá se a opção foi deferida, indeferida ou está em análise de pendências cadastrais.
- Comprovante: Baixe o arquivo PDF de comprovante e guarde-o em local seguro.
3.3 Como Fazer a Opção pelo Regime Regular de IBS/CBS (2ª Decisão)
Prazo: 01 a 30 de setembro de 2026 (para produzir efeitos de 01/01 a 30/06/2027).
A Receita Federal disponibiliza dois caminhos possíveis:
Caminho A — Portal do Simples Nacional:
- Acesse o Portal do Simples Nacional;
- No menu lateral (ícone hambúrguer), clique em "Opção pelo regime regular de IBS e CBS";
- Siga os passos de representação de CNPJ, se necessário.
Caminho B — Portal da Tributação sobre o Consumo:
- Acesse o Portal da Reforma Tributária (Tributação sobre Consumo - Beta);
- Faça o login com as credenciais gov.br;
- Na aba "Contribuinte", clique em "Escolher Regime de Apuração IBS/CBS".
Procedimento comum em ambos os caminhos:
- O sistema mostrará a situação atual da empresa (padrão: "Simples Nacional Puro").
- Clique no botão "Solicitar Opção" no card direito.
- Leia atentamente todas as informações legais sobre o regime regular e marque a caixa de ciência obrigatória.
- Confirme a opção de migração.
- Baixe imediatamente o comprovante definitivo em PDF.
3.4 Consulta ao Histórico e Cancelamento
Consultar histórico: No Portal, clique no ícone de relógio ao lado do card "Regime Regular IBS/CBS". O sistema exibirá todas as solicitações registradas contendo: evento, regime, data do evento, data de efeito, canal de origem e situação.
Cancelar a opção (se necessário):
- Prazo: Até 30 de novembro de 2026 (atenção: o cancelamento é irretratável!).
- Início do período de cancelamento: A partir de 02 de novembro de 2026.
- No card direito do portal, clique em "Cancelar Opção".
- Leia as informações, marque a ciência e confirme o cancelamento.
- Baixe e arquive o comprovante em PDF.
Capítulo 4: Cronograma Completo — Linha do Tempo 2026-2027
Confira todas as datas e marcos regulatórios que contadores e gestores fiscais precisam acompanhar:
| Data | Ação Obrigatória | Impacto Operacional |
|---|---|---|
| 01 a 30/09/2026 | Opção pelo Simples Nacional para 2027 | Efeitos fiscais a partir de 01/01/2027 |
| 01 a 30/09/2026 | Opção pelo regime regular de IBS/CBS | Efeitos vigentes de 01/01 a 30/06/2027 |
| 01/10 a 31/12/2026 | Abertura de novas empresas | Opção feita no ato do CNPJ (MAT), dispensando a janela de setembro |
| 01/11/2026 | Obrigatoriedade do Emissor Nacional de NFS-e | ME/EPP optantes prestadoras de serviços devem emitir exclusivamente pelo portal nacional |
| 02/11 a 30/11/2026 | Período para cancelamento de opções | Prazo irretratável para cancelar opção pelo Simples e/ou pelo regime regular |
| 01/01/2027 | Início dos efeitos das opções | Vigência efetiva do Simples Nacional e do modelo de IBS/CBS escolhido |
| 01 a 31/03/2027 | Nova janela para opção de IBS/CBS | Escolha estratégica do modelo para o 2º semestre (01/07 a 31/12/2027) |
| 02/05 a 31/05/2027 | Cancelamento da opção de março | Prazo legal para cancelar a escolha do 2º semestre de 2027 |
| Janeiro/2027 | Opção pelo SIMEI (MEI) | Prazo específico e inalterado para Microempreendedores Individuais (último dia útil) |
Capítulo 5: Situações Especiais e Casos de Borda
5.1 Empresas em Início de Atividade (Out-Dez/2026)
Regra geral: Empresas que abrirem CNPJ entre 01/10/2026 e 31/12/2026 não precisam optar em setembro.
Procedimento:
- A opção pelo Simples Nacional é feita no ato da inscrição do CNPJ, via Módulo de Administração Tributária (MAT).
- Após solicitar a opção pelo MAT, a empresa pode (e deve, se for do seu interesse comercial) fazer a opção pelo regime regular de IBS/CBS seguindo as orientações do item 3.3.
- A opção terá vigência válida para o restante de 2026 e para todo o ano-calendário de 2027.
5.2 MEI (Microempreendedor Individual)
Regra: Nenhuma mudança procedimental para o MEI em setembro de 2026.
- O prazo de opção pelo SIMEI continua sendo em janeiro de 2027 (até o último dia útil);
- Não há opção entre regime puro ou híbrido para o MEI no tocante ao IBS/CBS;
- O recolhimento do tributo permanece fixo mensal através do tradicional DAS-MEI.
5.3 Empresas Excluídas com Efeito em 2027
Cenário: Empresa já enquadrada no Simples Nacional, mas com processo administrativo de exclusão cujo efeito começará a vigorar em 2027.
Ação: Deve obrigatoriamente solicitar nova opção entre 01 e 30 de setembro de 2026, desde que esteja apta a ingressar e regularize todas as pendências que deram causa à exclusão dentro do prazo hábil.
5.4 Representação por Contador / Procurador
Regra: Contadores e procuradores digitais têm plena competência para realizar as opções fiscais em nome do contribuinte cliente.
Requisitos obrigatórios:
- Conta gov.br nível prata ou ouro, ou certificado digital e-CPF/e-CNPJ do procurador;
- Procuração eletrônica válida e ativa no sistema e-CAC da Receita Federal;
- Representar ativamente o CNPJ do cliente antes de acessar a opção no serviço.
Capítulo 6: Impactos Práticos da Reforma Tributária no Simples
6.1 O Que São IBS e CBS?
- CBS (Contribuição sobre Bens e Serviços): Tributo federal que substitui o PIS, a COFINS e o IPI.
- IBS (Imposto sobre Bens e Serviços): Tributo de competência compartilhada entre estados e municípios que substitui gradativamente o ICMS e o ISS.
No Simples Nacional tradicional, estes tributos são calculados "por dentro" da alíquota unificada da guia DAS. No entanto, com a Reforma Tributária, a legislação autoriza que sejam apurados e recolhidos "por fora" através do regime híbrido.
6.2 Como Funciona o Crédito no Modelo Híbrido
Vejamos um exemplo prático de circulação de mercadorias:
Uma indústria de pequeno porte vende R$ 100.000,00 em produtos manufaturados para um grande atacadista.
- No modelo Simples "Puro": O atacadista cliente poderá tomar crédito calculado exclusivamente sobre a alíquota efetiva interna do Simples Nacional da indústria (por exemplo: 6% = R$ 6.000,00 de crédito fiscal).
- No modelo Simples "Híbrido": O atacadista cliente tomará o crédito integral de IBS e CBS destacados na operação (por exemplo: 12% combinados na fase de transição = R$ 12.000,00 de crédito fiscal).
Impacto comercial real: O atacadista priorizará comprar do fornecedor que lhe gera maior crédito financeiro imediato, mesmo que o preço nominal do produto seja ligeiramente superior, impactando diretamente o volume de contratos fechados.
6.3 Obrigações Acessórias Adicionais no Híbrido
Optar pelo regime híbrido requer preparo tecnológico. A empresa optante pelo regime regular de IBS/CBS deverá cumprir, cumulativamente com as declarações do Simples:
- Manutenção e escrituração de livros fiscais digitais específicos de apuração do IBS e CBS;
- Envio de declarações acessórias do regime regular conforme cronograma dos Comitês Gestores;
- Destaque de IBS e CBS nas notas fiscais eletrônicas de forma segregada e parametrizada no XML;
- Apuração mensal e emissão de guias de recolhimento segregadas da guia DAS tradicional.
Capítulo 7: Checklist de Ação para Contadores e Empresários
Checklist Geral (Até 30/09/2026)
- [ ] Verificar situação cadastral atual no Portal do Simples Nacional;
- [ ] Consultar relatórios de pendências tributárias (Receita Federal, PGFN, SEFAZ Estadual e Prefeitura);
- [ ] Confirmar limites de elegibilidade (faturamento acumulado, CNAE permitido, quadro societário);
- [ ] Simular cenários de carga tributária (Puro vs. Híbrido) considerando a composição da carteira de clientes;
- [ ] Definir a estratégia tributária de IBS/CBS com base na cadeia de valor (B2B vs. B2C);
- [ ] Acessar os portais oficiais com certificado digital ou conta gov.br prata/ouro;
- [ ] Formalizar a opção pelo Simples Nacional (caso a empresa ainda não seja optante);
- [ ] Formalizar a opção pelo regime regular de IBS/CBS (se esta for a estratégia mercadológica);
- [ ] Baixar todos os comprovantes emitidos em PDF e arquivá-los em nuvem;
- [ ] Comunicar a estratégia formalmente aos sócios, setor financeiro e time de faturamento;
- [ ] Marcar no calendário o período de monitoramento para eventual cancelamento (02 a 30/11/2026).
Checklist Específico por Situação
Para empresas NÃO optantes que desejam ingressar:
- Efetivar a opção pelo Simples até 30 de setembro;
- Avaliar de imediato se formaliza a opção pelo regime regular de IBS/CBS no mesmo fluxo de acesso;
- Acompanhar os relatórios de deferimento e indeferimento no portal;
- Havendo indeferimento por débitos, regularizar parcelamentos ou certidões em até 30 dias.
Para empresas JÁ optantes regulares:
- Garantir que não exista termo de exclusão com eficácia futura registrado no DTE/sistema;
- Avaliar se mantém a arrecadação de IBS/CBS embutida no DAS ou migra para o regime regular;
- Caso decida pelo modelo regular/híbrido, submeter a opção no sistema até 30 de setembro;
- Adequar software ERP e rotinas para suportar as obrigações acessórias adicionais em 2027.
Para empresas EXCLUÍDAS do Simples:
- Identificar a data exata de efeito do ato de exclusão;
- Se a exclusão tiver efeitos para o ano de 2027, realizar nova solicitação de adesão até 30/09;
- Negociar e quitar/parcelar com urgência as pendências que motivaram o desenquadramento;
- Dimensionar o impacto do IBS/CBS para o novo exercício financeiro.
Capítulo 8: Perguntas Frequentes (FAQ)
R: Não. A permanência no regime é totalmente automática para empresas que mantêm sua situação fiscal e cadastral regular. Apenas empresas com registro de exclusão futura pendente necessitam realizar nova solicitação de opção.
R: Não. O regime especial do Simples Nacional está plenamente preservado pelo texto constitucional e pela Lei Complementar nº 214/2025. O que ocorre é que ele passa a interagir de forma inteligente com os novos tributos IBS e CBS, conferindo flexibilidade para recolhimento dentro ou fora da guia única (DAS).
R: Depende da opção. Para o ingresso no Simples Nacional: não. Se perder o prazo de setembro, só poderá tentar novo ingresso para o ano de 2028. Já para a escolha do modelo de IBS/CBS: sim, pois haverá uma nova janela regulamentar em março de 2027 para definir as regras do segundo semestre.
R: Não. O cancelamento protocolado entre 02 e 30 de novembro de 2026 tem caráter irretratável. Uma vez cancelado, não será possível reverter a escolha para o primeiro semestre de 2027.
R: Não. O Microempreendedor Individual continua regido por calendário específico com prazo de opção em janeiro, e não está sujeito à escolha de segregação de IBS/CBS.
R: Não. Empresas constituídas entre 01/10 e 31/12/2026 formalizam a opção pelo Simples Nacional diretamente no ato da inscrição do CNPJ, através do Módulo de Administração Tributária (MAT).
R: Não. É pré-requisito elementar estar enquadrado no Simples Nacional. Caso sua empresa ainda não seja optante, deve solicitar primeiro a adesão ao Simples (01 a 30/09) e, em seguida, formalizar a escolha pelo regime regular de IBS/CBS.
R: O sistema da Receita Federal atribuirá tacitamente o modelo padrão: Simples "Puro", mantendo o IBS e a CBS agregados na guia unificada do DAS.
R: Não. Uma vez realizada e consolidada a opção, ela continuará produzindo efeitos jurídicos nos períodos subsequentes sem necessidade de renovação semestral, a menos que ocorra renúncia expressa nos prazos legais.
R: A partir de 01 de novembro de 2026, conforme determinação expressa da Resolução CGSN nº 191/2026 para todas as ME e EPP optantes prestadoras de serviços abrangidos pela norma.
Capítulo 9: Erros Comuns a Evitar
Problema: Acreditar que protocolar a opção pelo Simples Nacional resolve simultaneamente a escolha de apuração de IBS/CBS.
Solução: Tratam-se de duas decisões administrativas autônomas. Embora possam ser feitas no mesmo dia de acesso, demandam formulários e confirmações separadas.
Problema: Sobrecarga severa e instabilidade técnica nos servidores da Receita Federal no dia 30/09.
Solução: Submeta as opções com antecedência mínima (recomendado até 25/09) para ter prazo de resposta e margem para sanar inconsistências cadastrais.
Problema: Acessar o sistema com a conta de pessoa física e tentar solicitar a opção sem ativar o perfil da pessoa jurídica representada.
Solução: Verifique se a razão social e o CNPJ da empresa constam explicitamente no topo direito da tela antes de clicar em solicitar.
Problema: Optar mecanicamente pelo modelo puro apenas pelo receio de obrigações adicionais, sem calcular a perda de competitividade em negociações B2B.
Solução: Realize um diagnóstico comercial com a contabilidade: se seus principais clientes são indústrias e empresas do Lucro Real, o Simples Híbrido é indispensável para preservar suas vendas.
Problema: Ausência de prova material da manifestação de opção em eventual inconsistência de processamento das bases federais.
Solução: Faça o download imediato do recibo de deferimento/protocolo em formato PDF e arquive-o nos registros contábeis da empresa.
Capítulo 10: Base Legal e Referências Oficiais
Legislação Aplicável
- Lei Complementar nº 214, de 2025: Regulamenta a Reforma Tributária sobre o Consumo (IBS, CBS e Imposto Seletivo);
- Resolução CGSN nº 186, de 9 de abril de 2026: Antecipou o prazo geral de opção pelo Simples Nacional de janeiro para setembro;
- Resolução CGSN nº 190, de 2026: Disciplina as normas e diretrizes de apuração do IBS e da CBS para empresas do Simples Nacional;
- Resolução CGSN nº 191, de 2026: Regulamenta a obrigatoriedade do Emissor Nacional de NFS-e e novas obrigações acessórias;
- Lei Complementar nº 123, de 2006: Estatuto Nacional da Microempresa e da Empresa de Pequeno Porte.
Manuais Oficiais da Receita Federal
- Roteiro da Opção pelo Simples Nacional para o ano de 2027: Publicado pela RFB em 21/08/2026 (versão atualizada em 18/09/2026);
- Manual da Opção pelo Regime Regular do IBS e da CBS no Simples Nacional: Publicado pela RFB em 01/09/2026 (versão atualizada em 18/09/2026).
Portais Oficiais para Realização dos Procedimentos
- Portal do Simples Nacional: https://www8.receita.fazenda.gov.br/SimplesNacional/
- Portal da Tributação sobre o Consumo (Beta): https://www.gov.br/receitafederal/.../reforma-tributaria
- Centro Virtual de Atendimento da Receita Federal (e-CAC): https://cav.receita.fazenda.gov.br/
Conclusão: Ação Imediata é Essencial
Setembro de 2026 não é um mês qualquer no calendário tributário brasileiro. Trata-se de uma janela de oportunidade histórica e decisiva que redefine as bases de competitividade, margem e conformidade das micro e pequenas empresas para todo o ano de 2027.
Para empresários: Não adie esta decisão. Consulte imediatamente o seu contador, avalie o perfil dos seus clientes (B2B vs B2C) e formalize as opções nos portais antes do congestionamento dos últimos dias. O custo de perder a janela de setembro é ficar de fora do Simples ou preso a um modelo tributário desfavorável durante todo o ano seguinte.
Para contadores: Este é o momento supremo de posicionamento consultivo. Ajude seus clientes a realizarem simulações com números reais da cadeia de valor, orientando a escolha com dados técnicos concretos e blindando as empresas de surpresas na apuração.
O prazo final é 30 de setembro de 2026. Conte os dias e aja agora!
Prepare seu ERP e sua Emissão Fiscal para o IBS e CBS
A QZennix desenvolveu tecnologia de ponta para automatizar a segregação de IBS/CBS, cálculo de créditos, parametrização de NCM/CST e adequação ao regime híbrido ou puro sem complexidade.
Fale com os Especialistas da QZennix